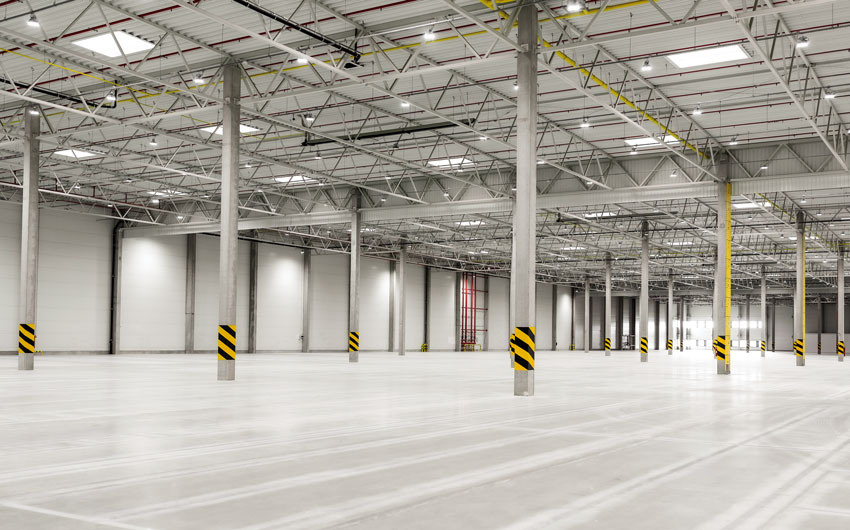
El mercado inmobiliario de centros de bodegaje y logística en el Gran Santiago enfrenta una transformación de carácter estructural que está redefiniendo las reglas del juego tanto para desarrolladores como para empresas usuarias. A simple vista, el sector proyecta una imagen de alta vitalidad con una actividad constructora en niveles relevantes y una demanda por infraestructura de calidad que continúa firme. Sin embargo, detrás de estos indicadores se esconde un estrangulamiento silencioso, la escasez crítica de suelo industrial habilitado y la creciente rigidez de la permisología.
Durante la última década, la expansión del comercio electrónico, la modernización del retail y la reestructuración de las cadenas de suministro tras las últimas crisis globales impulsaron una presión inédita sobre la infraestructura logística de la capital. No obstante, mientras las necesidades operativas de las empresas exigieron instalaciones cada vez más complejas, amplias y eficientes, la planificación urbana metropolitana avanzó en la dirección opuesta. Instrumentos como el Plan Regulador Metropolitano de Santiago (PRMS) y los Planes Reguladores Comunales (PRC) fueron relegando las zonas de uso industrial molesto hacia franjas cada vez más acotadas y distantes de la periferia, al tiempo que las exigencias sanitarias e infraestructurales se intensificaban.
El resultado de este desacople es un escenario paradojal. Por una parte, y de acuerdo con cifras publicadas por la consultora Cushman & Wakefield, a la fecha existe un volumen histórico de metros cuadrados en construcción que supera los 680.000 m²; por otra parte, encontrar hoy una bodega disponible para ocupación inmediata o un terreno apto para edificar un nuevo espacio logístico se ha vuelto una tarea casi imposible. El suelo industrial no se ha agotado en términos meramente geográficos, sino en términos normativos, operativos y de factibilidad técnica. Esta escasez de suelo habilitado se ha transformado en el principal cuello de botella de la industria, obligando a desarrolladores e inversionistas a abandonar los desarrollos especulativos del pasado para refugiarse en modelos altamente cautelosos, basados en el pre-arriendo y los proyectos hechos a la medida (Build to Suit).
ANÁLISIS CUANTITATIVO DEL MERCADO
Para comprender la verdadera magnitud de las restricciones que enfrenta la logística en Santiago, vale examinar los indicadores duros de mercado que entregan los reportes semestrales del año en curso de dos importantes consultoras del sector: Colliers y Cushman & Wakefield. La lectura cruzada de ambos estudios permite identificar cómo la escasez de suelo y la cautela financiera han modelado el inventario, la tasa de vacancia, la producción de nuevas naves y el comportamiento de los precios de arriendo.
Diagnóstico del Inventario y Vacancia
De acuerdo con los datos del Reporte de Centros de Bodegaje correspondiente al Primer Semestre de 2026 (1S 2026) de Colliers, el inventario total acumulado de bodegas Clase A y B en el Gran Santiago alcanzó los 6.409.436 metros cuadrados. Concluyendo que, a pesar de la incertidumbre económica global y del menor dinamismo del PIB proyectado para el país, el mercado absorbió de manera contundente la oferta disponible, registrando una baja en la tasa de vacancia general.
Específicamente, la tasa de vacancia descendió del 6,37% registrado en el segundo semestre de 2025 (2S 2025) a un 5,81% en el primer semestre de 2026. Esta disponibilidad equivale a 372.386 m² desocupados en toda la Región Metropolitana, los cuales se concentran fuertemente en tipologías específicas y zonas geográficas del sur y poniente de la ciudad.
En materia de producción y absorción, el reporte de Colliers muestra una clara desaceleración en el ingreso de nueva superficie al mercado. Mientras que en el 2S 2025 ingresaron 127.000 m², durante el 1S 2026 la producción sumó solo 53.300 m² nuevos. Lo relevante es que la absorción neta del semestre ascendió a 86.115 m², superando holgadamente a la nueva producción. Esto demuestra que la demanda real sigue comprimiendo el stock existente y que el mercado está consumiendo la vacancia a un ritmo superior al que los desarrolladores logran entregar nuevos metros cuadrados.
Desglose Territorial por Zonas: distribución y precios
El análisis territorial de Colliers, en tanto, revela una fuerte concentración de la infraestructura en la Zona Poniente de Santiago, que abarca el 38,3% del mercado total con 2.452.838 m² construidos. Le siguen la Zona Norte con un 22,3% (1.430.841 m²) y la Zona Nor-Poniente con un 20,4% (1.308.661 m²). Por su parte, la Zona Sur representa el 14,5% del mercado (974.307 m²), mientras que la Zona Centro posee una presencia marginal del 4,5% (289.789 m²).
En materia de disponibilidad zonal, la Zona Sur presenta una tasa de vacancia atípica del 15,5% (144.050 m² disponibles), explicada por el fuerte ingreso de nuevos desarrollos Clase B concentrados en ese sector durante los períodos recientes (de los 53.300 m² ingresados en el semestre, 45.000 m² correspondieron a naves tipo B en la zona sur). En contraste, la Zona Centro exhibe una vacancia virtualmente nula del 0,5% (1.340 m² disponibles), mientras que Nor-Poniente y Norte registran un saludable 4,1% de vacancia, y la Zona Poniente alcanza un 4,7%.
Respecto a las tarifas, el precio promedio de arriendo en el Gran Santiago mostró una notable estabilidad, cerrando el 1S 2026 en 0,153 UF/m², levemente por encima de las 0,152 UF/m² del periodo previo. Sin embargo, al desglosar por ubicación, la Zona Centro lidera ampliamente los valores con 0,204 UF/m², debido a su cercanía al núcleo urbano y aptitud para la logística de última milla. Nor-Poniente registra 0,162 UF/m², Norte 0,159 UF/m², Poniente 0,150 UF/m² y la Zona Sur el valor más competitivo con 0,148 UF/m².
La Radiografía de Cushman & Wakefield
Si el reporte de Colliers entrega la imagen fija del stock operativo, las cifras entregadas por Cushman & Wakefield revelan la dinámica de los proyectos en ejecución y la estrategia futura de los desarrolladores. La medición identifica un total de 681.932 m² de bodegas actualmente en proceso de construcción en la cuenca metropolitana.
La cifra clave que transforma la lectura de esta oferta futura es el nivel de compromiso previo: entre un 61,5% y un 65% de toda la superficie en construcción se encuentra totalmente pre arrendada antes de su inauguración. Más aún, cerca del 35% de este total corresponde estrictamente a proyectos bajo la modalidad Build to Suit (BTS), desarrollados a la medida de requerimientos operativos específicos. Esto implica que, de los 680 mil metros cuadrados en obras, menos de 270 mil m² llegarán al mercado abierto sin un contrato previo, y la mayor parte de esa superficie ya se encuentra en negociaciones avanzadas.
A esta alta tasa de pre-colocación se suma el dato estructural más crítico sobre el uso del suelo: menos del 10% de la superficie industrial disponible en el Gran Santiago cuenta con la zonificación y factibilidad para albergar actividades calificadas como molestas o peligrosas. Esta métrica demuestra que la industria no solo enfrenta un cuello de botella de volumen, sino una severa restricción de idoneidad normativa.
LA CAUSA ESTRUCTURAL: LA CLASIFICACIÓN SANITARIA Y EL RIESGO DE SUELO
Para comprender por qué menos del 10% del suelo disponible cumple con los requisitos del mercado, es preciso analizar el marco normativo establecido por la Secretaría Regional Ministerial (SEREMI) de Salud, el cual clasifica el uso del suelo industrial en tres categorías fundamentales: Inofensiva, Molesta y Peligrosa o Insalubre.
El gran quiebre del mercado ocurrió cuando la autoridad sanitaria endureció el criterio de evaluación de los centros logísticos. Al respecto, durante el segundo episodio del programa Logistec Insight, Carlos Figueroa, socio y gerente general de Invinza, detalló con precisión el origen de esta crisis de suelo, señalando que “hubo un cambio de normativa o más bien dicho de criterio desde el Ministerio de Salud en clasificar a las industrias. Anteriormente la gran mayoría de las bodegas eran clasificadas como inofensivas porque no generaban impacto al entorno. Este cambio trajo que muchas bodegas fueran catalogadas como molestas, básicamente porque la cantidad de camiones que llegan a los centros de distribución generaba una molestia al entorno. ¿Qué ocurrió? Muchas empresas empezaron a ser catalogadas como molestas y eso significa que tienen que ejecutar sus labores en un terreno molesto”.
Esta redefinición técnica tomó por sorpresa a la industria. Los terrenos con calificación molesta en los Planes Reguladores Comunales fueron originalmente pensados para plantas fabriles, talleres mecánicos o fundiciones, no para la logística moderna. Por ello, hoy, los centros de distribución e-commerce, por ejemplo, deben competir por esos escasos paños con industrias tradicionales y con nuevos actores intensivos en suelo y energía, como los Data Centers.
Durante su participación en Logistec Insight, Rosario Meneses, subgerente de Investigación de Mercados de Cushman & Wakefield, también advirtió sobre la escasez efectiva que esta regulación genera en el terreno, indicando que “las regulaciones y los planes reguladores han ido restringiendo los terrenos donde hoy se pueden desarrollar ciertas actividades productivas, entonces están aumentando la cantidad de dificultades para poder desarrollar en ciertos territorios, por lo tanto, hay mayor escasez de terrenos. A eso se suma que algunos propietarios de grandes extensiones no están vendiendo ni desarrollando sus terrenos a valores de mercado”.
De acuerdo con los expertos, el problema de la localización no concluye con la adquisición de un terreno apto en el papel. El proceso posterior de obtención de permisos de edificación, recepciones definitivas y licencias de funcionamiento municipal se ha convertido en un laberinto burocrático que ralentiza la inversión y encarece los proyectos.
Un estudio conjunto desarrollado por Cushman & Wakefield y la Asociación Logística de Chile (ALOG), citado por Rosario durante su alocución en el panel de Logistec Insight, reveló que en los últimos años el tiempo de tramitación para obtener un Permiso de Edificación, destinado a centros logísticos se ha duplicado en la Región Metropolitana, con un impacto especialmente severo en comunas nodo como Pudahuel y Lampa.
“Hemos visto que no basta con encontrar el terreno, sino también el encontrar, desarrollar y operar legalmente en él. En 2025, junto a ALOG Chile realizamos un estudio en el que nos dimos cuenta de que los permisos de edificación se demoraban en los últimos años el doble de lo que se demoraban antes, sobre todo en comunas como Pudahuel y Lampa. Por eso, la perimisología debe incorporar desde el principio el análisis del proyecto y no cuando ya se compró o arrendó el terreno. En un mercado con poco suelo disponible, anticipar los permisos es una forma de reducir el riesgo”, afirmó Rosario.
Por su parte, Carlos Figueroa, también enfatizó que la gran traba para los operadores no reside únicamente en la evaluación ambiental de megaobras, sino en la gestión municipal cotidiana y la desproporción de los cobros tributarios, asociados a las mejoras de seguridad:
“El tema en el componente municipal, sigue siendo muy tedioso. Un cliente hoy día va a sacar una patente municipal y su ingreso por la municipalidad puede demorar años, dependiendo de la municipalidad. Además, las evaluaciones de los IMIV (Informes de Mitigación de Impacto Vial) tienen una forma de cálculo donde el sector industrial termina mitigando a muchos kilómetros de distancia de donde uno está. Como desarrolladores queremos hacer mejores bodegas, como sprinklers o detectores de humo, pero resulta que todas las mejoras terminan repercutiendo en contribuciones que, en el último tiempo, han crecido respecto a los valores comerciales de la bodega”, indico Figueroa.
ADAPTACIÓN DE DESARROLLADORES Y EFECTOS EN CLIENTES
Frente a esta coyuntura de escasez de suelo y demoras regulatorias, el modelo de negocio inmobiliario-logístico ha experimentado una profunda reingeniería que afecta tanto a los desarrolladores como a las empresas arrendatarias.
Al respecto, Reinaldo Gleisner, vicepresidente de Colliers, explica que la adopción dominante del modelo Build to Suit y del prearriendo es la respuesta directa a un escenario financiero de tasas de interés elevadas y costos de construcción más altos. Indicando que “los desarrolladores no pueden asumir el riesgo de mantener capital inmovilizado en obras especulativas sin renta garantizada”.
Al mismo tiempo, la imposibilidad de expandirse horizontalmente ha forzado la intensificación volumétrica. Al respecto, Carlos Figueroa explicó cómo las especificaciones técnicas de las bodegas modernas se han distanciado de los estándares de la década pasada, indicando que: “esta es una industria que ha crecido muchísimo, las bodegas que se construyeron hace 10 años no son las que se están construyendo hoy día. Estamos construyendo bodegas de 12 a 12,5 metros de altura libre, y ya hay estudios para llegar a 14 metros, los pisos son completamente distintos y la lógica que se ocupa es diferente. Hoy existe un ‘Flight to Quality’: empresas que están en bodegas viejas están buscando cambiarse a activos nuevos de Clase A para asegurar la continuidad de su operación”.
En tanto, para las empresas usuarias (retailers, operadores 3PL, importadores), este nuevo panorama exige una transformación radical en su planificación operativa. Al respecto, Reinaldo Gleisner, sintetiza las consecuencias directas sobre los clientes finales en cuatro puntos críticos:
Presión alcista en costos: La escasez estructural de terreno apto mantiene una firme presión sobre el valor del suelo y los cánones de arrendamiento de las bodegas de primer nivel.
Planificación a 18-24 meses: Ya no es posible encontrar bodegas Clase A de gran superficie disponibles para entrega inmediata. Las empresas deben planificar sus requerimientos de infraestructura con un horizonte de 1,5 a 2 años de anticipación.
Maximización volumétrica y tecnología: Los clientes deben invertir en sistemas de automatización, racks de alta densidad y grúas especializadas para aprovechar la altura vertical y compensar la falta de metros cuadrados horizontales.
Migración a la periferia lejana: Las actividades que requieren calificación molesta o peligrosa se desplazan hacia los bordes externos de la RM, como la Ruta 68 (eje a Valparaíso) o la Ruta 5 Sur, incrementando los tiempos y costos de transporte en la logística de última milla.
PERSPECTIVAS FUTURAS DEL SECTOR
El análisis integrado de los reportes de mercado de Colliers y Cushman & Wakefield, junto a la visión de Carlos Figueroa, Rosario Meneses y Reinaldo Gleisner, demuestra que la logística en Santiago ha dejado de ser una decisión puramente inmobiliaria para convertirse en una prioridad de alta estrategia corporativa.
La industria muestra una madurez y resiliencia admirables. Pese al cerco normativo y la burocracia municipal, la proyección de incorporar más de 100.000 m² adicionales en el segundo semestre de 2026 refleja que el sector sigue invirtiendo y entregando infraestructura de clase mundial. Sin embargo, para evitar que el estrangulamiento de suelo comprometa la competitividad del comercio chileno, se requiere una visión de Estado que armonice los Planes Reguladores con las necesidades reales de la cadena de suministro moderna, promoviendo alianzas público-privadas como las impulsadas en comunas pioneras como Renca.
En definitiva, el éxito futuro de las empresas en la Región Metropolitana no dependerá de encontrar una bodega vacía en el mercado abierto, sino de su capacidad para anticipar requerimientos normativos, asociarse tempranamente con desarrolladores estratégicos y asegurar suelo habilitado con años de antelación.